Bireylerin günlük harcamalarından şirketlerin yatırım kararlarına, bankacılık işlemlerinden devletlerin ekonomik politikalarına kadar pek çok alanda finans kavramı önemli bir yer tutuyor. Gelirlerin yönetilmesi, giderlerin planlanması, tasarrufların değerlendirilmesi ve ihtiyaç duyulan kaynakların doğru zamanda kullanılması, finansal kararların temelini oluşturuyor. Ekonomik koşulların değiştiği dönemlerde ise finans yönetimi, hem bireylerin hem de işletmelerin mali durumlarını korumaları açısından daha fazla önem kazanıyor.
Finans, en genel anlamıyla para ve diğer finansal kaynakların elde edilmesi, yönetilmesi ve değerlendirilmesiyle ilgilenen alan olarak tanımlanıyor. Bu alan, yalnızca para biriktirmek veya yatırım yapmakla sınırlı kalmıyor; risklerin değerlendirilmesini, borçlanma kararlarını, nakit akışının düzenlenmesini ve geleceğe yönelik mali planlamayı da kapsıyor. Finans nedir sorusu bu nedenle bireysel bütçeden uluslararası piyasalara kadar uzanan geniş bir çerçevede ele alınıyor.
Finans Kavramı Ne Anlama Geliyor?
Finans, mevcut kaynakların ihtiyaçlar ve hedefler doğrultusunda nasıl kullanılacağını inceleyen bir alan olarak öne çıkıyor. Bireyler açısından maaşın yönetilmesi, faturaların ödenmesi ve tasarruf yapılması finansal kararlar arasında bulunuyor. Şirketler açısından ise üretim maliyetlerinin karşılanması, yatırım projelerinin finanse edilmesi ve işletme sermayesinin yönetilmesi bu kapsamda değerlendiriliyor.
Finansal kaynakların yönetimi, mevcut imkanların sınırlı olduğu durumlarda daha da önemli hale geliyor. Gelir ve giderlerin dengelenmesi, önceliklerin belirlenmesi ve olası risklerin hesaba katılması, mali kararların daha planlı biçimde alınmasına yardımcı oluyor. Finansın temel amacı yalnızca daha fazla para kazanmak değil, kaynakların hedeflere uygun ve sürdürülebilir biçimde kullanılmasını sağlamak olarak değerlendiriliyor.
Finansın Temel Türleri Nelerdir?
Finans alanı, ele aldığı kişi ve kurumlara göre farklı başlıklara ayrılıyor. Kişisel finans, bireylerin gelirlerini, giderlerini, tasarruflarını, borçlarını ve yatırımlarını yönetmesini kapsıyor. Kişisel bütçenin hazırlanması, beklenmedik harcamalar için birikim yapılması ve uzun vadeli hedefler için kaynak ayrılması bu alanın önemli parçaları arasında yer alıyor.
Kurumsal finans, şirketlerin sermaye yapısını, yatırım kararlarını, finansman ihtiyaçlarını ve mali performansını ele alıyor. İşletmeler, faaliyetlerini sürdürmek veya büyümek için öz kaynaklarını kullanabiliyor ya da kredi gibi dış finansman yöntemlerine başvurabiliyor. Kamu finansmanı ise devletin gelirlerinin, harcamalarının, borçlanmasının ve bütçe politikalarının yönetilmesiyle ilgileniyor. Bu alanların her biri farklı ihtiyaçlara odaklansa da kaynakların etkin kullanılması ortak bir konu olarak öne çıkıyor.
Finans Yönetimi Neden Önem Taşıyor?
Finans yönetimi, gelirlerin ve mevcut kaynakların belirlenen hedefler doğrultusunda planlanmasını sağlıyor. Bireyler açısından düzenli bir bütçe oluşturmak, gereksiz harcamaları fark etmeye ve tasarruf imkanlarını değerlendirmeye yardımcı olabiliyor. İşletmelerde ise finans yönetimi, günlük faaliyetlerin devam ettirilmesi ve uzun vadeli yatırımların planlanması bakımından önemli bir işlev üstleniyor.
Etkili bir finans yönetimi yaklaşımı, gelir ve giderlerin düzenli takip edilmesini, ödeme tarihlerinin planlanmasını ve olası nakit açıklarının önceden değerlendirilmesini içeriyor. Kaynakların kontrolsüz kullanılması, bireylerde borç yükünün artmasına, işletmelerde ise ödeme güçlüklerinin ortaya çıkmasına neden olabiliyor. Bu nedenle finansal kararların yalnızca mevcut duruma göre değil, gelecekte oluşabilecek ihtiyaçlar da dikkate alınarak verilmesi gerekiyor.
Bütçe Planlaması Finansal Kararları Destekliyor
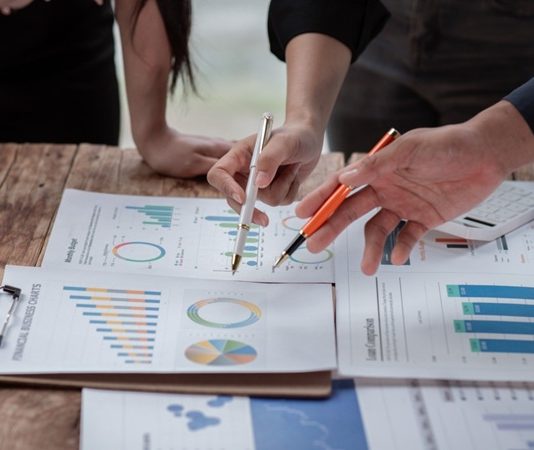
Bütçe, belirli bir dönem içerisinde beklenen gelirleri ve giderleri gösteren mali plan olarak tanımlanıyor. Kişisel bütçelerde kira, ulaşım, gıda, faturalar ve diğer düzenli harcamalar dikkate alınırken şirket bütçelerinde personel giderleri, üretim maliyetleri, yatırımlar ve finansman giderleri gibi kalemler değerlendiriliyor. Bu planlama, kaynakların hangi alanlarda kullanılacağını daha net biçimde ortaya koyuyor.
Bütçe planlaması, gelirlerin yetersiz kaldığı veya giderlerin beklenenden fazla arttığı durumlarda önceliklerin yeniden belirlenmesine yardımcı oluyor. Düzenli takip edilen bir bütçe, mali hedeflere ne ölçüde yaklaşıldığını görmeyi de kolaylaştırıyor. Ancak bütçenin işlevsel olabilmesi için gerçekçi tahminlere dayanması ve ekonomik koşullardaki değişikliklere göre gerektiğinde güncellenmesi gerekiyor.
Yatırım Ve Tasarruf Finansın Önemli Parçaları Arasında
Tasarruf, gelirin tamamının harcanmayarak gelecekte kullanılmak üzere ayrılması anlamına geliyor. Bireyler tasarruflarını beklenmedik giderler, eğitim, konut veya emeklilik gibi hedefler için değerlendirebiliyor. Şirketler de gelecekteki yatırımlarını finanse etmek veya ekonomik dalgalanmalara karşı kaynak bulundurmak amacıyla birikimlerini yönetebiliyor.
Yatırım ise mevcut kaynakların gelecekte gelir elde etmek veya belirli bir hedefe ulaşmak amacıyla değerlendirilmesini ifade ediyor. Mevduat, tahvil, hisse senedi ve yatırım fonları farklı özelliklere sahip finansal araçlar arasında bulunuyor. Her yatırımın getiri potansiyeli ve riski farklı olduğundan, karar verilirken yatırım riskleri, vade, likidite ihtiyacı ve kişinin mali koşulları birlikte değerlendirilmelidir. Geçmişte elde edilen getiriler, gelecekte aynı sonucun alınacağını garanti etmiyor.
Finansman Kaynakları Nasıl Sağlanıyor?
Finansman, bireylerin veya kurumların ihtiyaç duydukları kaynakları elde etme sürecini ifade ediyor. Bir işletme yeni bir üretim tesisi kurmak, ekipman satın almak veya faaliyetlerini genişletmek için finansmana ihtiyaç duyabiliyor. Bu kaynaklar şirketin kendi sermayesinden, elde ettiği kârdan, banka kredilerinden veya uygun koşullarda başvurulan farklı finansman yöntemlerinden sağlanabiliyor.
Finansman kaynakları seçilirken maliyet, geri ödeme koşulları ve işletmenin ödeme kapasitesi dikkate alınıyor. Kredi kullanımı, ihtiyaç duyulan kaynağa ulaşmayı kolaylaştırsa da faiz ve diğer finansman giderleri nedeniyle toplam maliyeti artırabiliyor. Bu nedenle finansman kararlarının yalnızca kısa vadeli nakit ihtiyacına göre değil, uzun vadeli mali sürdürülebilirlik açısından da değerlendirilmesi önem taşıyor.
Finansal Riskler Ve Belirsizlikler Nasıl Değerlendiriliyor?
Finansal kararlar, gelecekteki ekonomik koşulların kesin olarak bilinmediği bir ortamda alınıyor. Faiz oranlarındaki değişimler, enflasyon, döviz kurlarındaki hareketlilik ve piyasa koşulları hem bireylerin hem de işletmelerin mali durumunu etkileyebiliyor. Bu nedenle finansal planlama yapılırken olası risklerin belirlenmesi ve farklı senaryoların değerlendirilmesi gerekiyor.
Finansal risk yönetimi, beklenmedik gelişmelerin mali sonuçlarını anlamaya ve olumsuz etkileri azaltacak önlemleri planlamaya yardımcı oluyor. Bireyler acil durum birikimi oluşturarak belirli giderlere karşı hazırlık yapabiliyor. İşletmeler ise nakit akışını takip ederek borçlarını, alacaklarını ve finansman ihtiyaçlarını daha kontrollü yönetebiliyor. Bununla birlikte hiçbir plan bütün riskleri ortadan kaldırmadığından, finansal kararların koşullara göre yeniden değerlendirilmesi gerekiyor.
Dijitalleşme Finans Alanını Dönüştürüyor
Bankacılık uygulamaları, dijital ödeme sistemleri ve çevrim içi yatırım platformları, finansal işlemlerin gerçekleştirilme biçimini değiştiriyor. Kullanıcılar hesap hareketlerini takip edebiliyor, para transferi yapabiliyor ve bazı yatırım işlemlerini dijital kanallar üzerinden gerçekleştirebiliyor. İşletmeler de muhasebe ve finans yazılımlarından yararlanarak gelir, gider ve nakit akışı verilerini daha düzenli takip edebiliyor.
Dijital finans uygulamaları, işlemlere erişimi kolaylaştırırken veri güvenliği ve dolandırıcılık riskleri gibi konuları da gündeme getiriyor. Kullanıcıların güçlü şifreler kullanması, kimlik doğrulama önlemlerini etkinleştirmesi ve kişisel finansal bilgilerini koruması önem taşıyor. Dijital araçların sunduğu kolaylıkların yanında işlem ücretleri, güvenlik koşulları ve kullanılan hizmetin özellikleri de dikkate alınmalı.
Finansal Okuryazarlık Bilinçli Karar Vermeyi Sağlıyor
Finansal okuryazarlık, bireylerin gelir, gider, tasarruf, kredi, faiz ve yatırım gibi konularda temel bilgi sahibi olmasını ifade ediyor. Bu bilgi, kişilerin mali seçenekleri karşılaştırmasına ve kararlarının olası sonuçlarını daha iyi anlamasına yardımcı olabiliyor. Özellikle kredi kullanımı veya uzun vadeli yatırım gibi önemli kararlar öncesinde mali koşulların anlaşılması, beklenmedik sorunların önüne geçilmesine katkıda bulunabiliyor.
Finansal okuryazarlık, yalnızca yatırım araçlarını tanımakla sınırlı kalmıyor. Bütçe hazırlamak, borçların maliyetini hesaplamak, dolandırıcılık girişimlerini fark etmek ve finansal hedefleri gerçekçi biçimde belirlemek de bu becerinin parçaları arasında yer alıyor. Finansal bilgilerin düzenli olarak geliştirilmesi, bireylerin değişen ekonomik koşullara daha hazırlıklı yaklaşmasını destekliyor.